دليل · 14 دقيقة قراءة · 2,068 words
ما هو العائد السنوي الواقعي الذي يمكن أن يتوقعه متداولو الفوركس الأفراد؟
انسَ الضجيج؛ اكتشف العوائد السنوية القابلة للتحقيق حقًا للمتداولين الأفراد وكيفية بناء خطة تداول مستدامة.
أهم النقاط
- الغالبية العظمى من المتداولين الأفراد يعانون، حيث يحقق الكثير منهم عوائد سنوية منخفضة أو سلبية.
- قد يتراوح العائد السنوي الصافي الواقعي للمتداول الفردي المنضبط من 5% إلى 20%، ولكنه غالبًا ما يبدأ أقل من ذلك.
- تضخم الرافعة المالية المكاسب والخسائر على حد سواء، مما يجعل الحفاظ على رأس المال ضروريًا للاستمرارية.
- تكاليف التداول مثل الـ spreads والعمولات والـ swaps تستنزف الأرباح المحتملة بشكل كبير، وغالبًا ما يتجاهلها المبتدئون.
- التركيز على المكاسب الصغيرة والمتسقة وإدارة المخاطر السليمة أكثر استدامة بكثير من مطاردة المكاسب الكبيرة وغير المتكررة.
- التداول الناجح هو سباق ماراثون من التعلم المستمر والانضباط العاطفي، وليس سباق سرعة لتحقيق الثراء السريع.
مطاردة الوهم: خرافة العائد الشهري بنسبة 100%
تخيل هذا: متداول جديد، تخرج للتو من دورة تدريبية في عطلة نهاية الأسبوع، يرى إعلانات عبر الإنترنت تعد بعوائد بنسبة 100% شهريًا. يبدو الأمر مذهلاً، أليس كذلك؟ إن جاذبية تحويل بضع مئات من الدولارات إلى ثروة بسرعة هي مغناطيس قوي يجذب الكثيرين إلى عالم تداول الأفراد. ومع ذلك، فإن هذه الفكرة هي دائمًا تقريبًا مجرد وهم. إنها حيلة تسويقية، وليست هدفًا ماليًا مستدامًا.
الحقيقة هي أن تحقيق مثل هذه العوائد المرتفعة باستمرار، خاصة على أساس شهري، أمر نادر للغاية، حتى بالنسبة للمحترفين المخضرمين الذين يديرون مبالغ ضخمة. وبالنسبة للمتداول الفردي، برأس مال أصغر وموارد محدودة، يكاد يكون من المستحيل الحفاظ على ذلك على مدى أي فترة زمنية مهمة. وما يحدث غالبًا بدلاً من ذلك هو تصفية سريعة للحساب، حيث يتحمل المتداولون مخاطر مفرطة في محاولة للوصول إلى هذه الأهداف غير الواقعية.
هدفنا هنا ليس تثبيط حماسك للتداول، بل ترسيخ توقعاتك بقوة في الواقع. إن فهم ما يمكن تحقيقه حقًا هو الخطوة الأولى نحو بناء مسيرة تداول تدوم، بدلاً من مسيرة تنتهي بخيبة أمل بعد بضعة أسابيع أو أشهر قصيرة. دعنا نفصل بين الضجيج التسويقي والحقائق العملية للأسواق المالية.
الأرقام الصارمة: ماذا تظهر البيانات؟
إذا نظرت إلى التقارير الصادرة عن الهيئات التنظيمية المالية، ستظهر لك صورة واضحة: غالبية متداولي الفوركس وعقود الفروقات (CFD) الأفراد يخسرون المال. على سبيل المثال، تظهر البيانات الصادرة عن هيئات تنظيمية مثل FCA في المملكة المتحدة و ASIC في أستراليا باستمرار أن ما بين 70% و 85% من العملاء الأفراد يخسرون رأس المال. هذا ليس سرًا؛ فغالبًا ما يُطلب من الوسطاء نشر هذه الأرقام على مواقعهم الإلكترونية.
إذًا، إذا كان معظم الناس يخسرون، فكيف يبدو العائد "الواقعي" للأقلية التي تحقق ربحًا؟ بالنسبة لأولئك الذين يتمكنون من البقاء في المنطقة الإيجابية، تتراوح العوائد السنوية الصافية عادةً من أرقام أحادية منخفضة إلى ربما 20% على رأس مالهم التجاري. نعم، لقد قرأت ذلك صحيحًا. بينما قد تشهد الأشهر الفردية مكاسب أعلى، فإن المتوسط السنوي عادةً ما يخفض هذه الأرقام بشكل كبير بمجرد أخذ جميع الخسائر والعمولات والـ spreads في الاعتبار.
هذا لا يعني أن العوائد الأعلى مستحيلة أبدًا، ولكنها تأتي مع مخاطر متزايدة بشكل كبير، مما غالبًا ما يلغي الاتساق. يتحول هدف المتداول الفردي الجاد من "الثراء السريع" إلى "البقاء على المدى الطويل" وتحقيق مكاسب متواضعة ومتراكمة باستمرار. الحفاظ على رأس المال ليس مجرد شعار؛ إنه الهدف الأساسي لأي مسعى تداول ناجح طويل الأجل.
فهم الرافعة المالية: سيف ذو حدين
الرافعة المالية هي أداة تسمح لك بالتحكم في مبلغ كبير من المال في السوق بكمية صغيرة نسبيًا من رأس مالك الخاص. فكر فيها كعدسة مكبرة: تجعل التحركات الصغيرة تبدو أكبر بكثير. على سبيل المثال، مع رافعة مالية 1:30، يمكن لحساب بقيمة 1,000 دولار أمريكي التحكم في عملة بقيمة 30,000 دولار أمريكي. وهذا التضخيم يعمل في كلا الاتجاهين.
يمكن أن يؤدي تحرك إيجابي صغير في السعر على هذا المركز البالغ 30,000 دولار أمريكي إلى تحقيق مكسب نسبي أكبر بكثير على رأس مالك الأولي البالغ 1,000 دولار أمريكي مما لو لم تكن تستخدم الرافعة المالية. ومع ذلك، فإن تحركًا سلبيًا صغيرًا في السعر سيؤدي أيضًا إلى خسارة أكبر نسبيًا على 1,000 دولار أمريكي الخاصة بك. ولهذا السبب تدخلت الهيئات التنظيمية لحماية العملاء الأفراد.
بموجب تدخل ESMA، على سبيل المثال، تم تحديد سقف الرافعة المالية للعملاء الأفراد الذين يتداولون أزواج العملات الرئيسية عند 1:30. وهذا يعني أنه مقابل كل 1 يورو في حسابك، يمكنك التحكم بما يصل إلى 30 يورو في السوق. وبينما قد يبدو هذا مقيدًا لأولئك الذين يحلمون بعوائد ضخمة، فإنه يعمل كضمان حاسم، يمنع المتداولين من تحمل مخاطر مفرطة قد تؤدي إلى مسح حساباتهم بسرعة. على سبيل المثال، فإن تحرك السعر بنسبة 1% ضد مركز برافعة مالية 1:100 على زوج عملات رئيسي سيعني خسارة 100% من رأس مالك التجاري، ما لم يكن لديك هامش إضافي لتغطيته.
تأثير مستويات الرافعة المالية المختلفة على حساب بقيمة 1,000 دولار أمريكي مع تحرك سعر بنسبة 1%.
| رأس مال الحساب | الرافعة المالية | حجم الصفقة (الاسمية) | الربح/الخسارة من تحرك سعر بنسبة 1% | العائد على حقوق الملكية (ROE) |
|---|---|---|---|---|
| $1,000 | 1:1 | $1,000 | $10 | 1.0% |
| $1,000 | 1:10 | $10,000 | $100 | 10.0% |
| $1,000 | 1:30 | $30,000 | $300 | 30.0% |
| $1,000 | 1:100 | $100,000 | $1,000 | 100.0% |
التكاليف الخفية: السبريد، السواب، والعمولات
يركز العديد من المتداولين الجدد فقط على أسعار الدخول والخروج، متجاهلين العبء المستمر لتكاليف التداول. هذه التكاليف، على الرغم من أنها تبدو صغيرة لكل صفقة، تتراكم بسرعة وتؤثر بشكل كبير على صافي عائدك السنوي. هناك ثلاثة أنواع رئيسية يجب مراعاتها: السبريد، العمولات، والسواب.
السبريد هو الفرق بين سعر العرض (البيع) وسعر الطلب (الشراء) لزوج العملات. هذه هي الطريقة التي يجني بها معظم الوسطاء أرباحهم. إذا كان زوج اليورو/الدولار الأمريكي (EUR/USD) لديه سبريد قدره 0.7 نقطة (pip)، فإنك تبدأ كل صفقة فعليًا بخسارة 0.7 نقطة. بينما يروج وسطاء مثل Pepperstone و IC Markets لـ 'السبريد الضيق'، فإن 0.7 نقطة (pip) على عقد قياسي (standard lot) (بقيمة اسمية $100,000) تعني تكلفة قدرها $7 لكل صفقة. إذا قمت بمئات الصفقات شهريًا، فإن هذا يتراكم.
العمولات هي رسوم مباشرة تُفرض على كل صفقة، غالبًا لكل عقد قياسي (standard lot) أو عقد مصغر (mini lot)، خاصة مع وسطاء شبكة الاتصالات الإلكترونية (ECN) / المعالجة المباشرة (STP). على سبيل المثال، قد يفرض الوسيط $3.50 لكل عقد (lot) لكل جانب، مما يعني $7 للرحلة الكاملة (صفقة ذهاب وإياب). هذا بالإضافة إلى السبريد. أخيرًا، ينطبق السواب (أو رسوم التمويل الليلي) إذا أبقيت مركزًا مفتوحًا بعد وقت معين، عادةً الساعة 5 مساءً بتوقيت New York. اعتمادًا على فروقات أسعار الفائدة، فإنك إما تدفع أو تتلقى مبلغًا صغيرًا. بالنسبة للعديد من متداولي التجزئة، خاصة أولئك الذين يحتفظون بمراكز مفتوحة لأيام أو أسابيع، يمكن أن تصبح رسوم السواب هذه كبيرة.
يعد فهم هذه التكاليف وأخذها في الاعتبار أمرًا بالغ الأهمية. استراتيجية تبدو مربحة على الورق قد تصبح غير مربحة بعد احتساب هذه المصاريف. هذا هو الجزء الذي تتجاهله معظم الأدلة، بالتركيز فقط على 'النقاط المكتسبة' (pips gained) دون خصم التكلفة الحقيقية للحصول على تلك النقاط.
بناء نموذجك الواقعي الخاص
بدلاً من الاعتماد على الوعود التسويقية، دعنا نبني توقعًا واقعيًا لتداولك الخاص. يتضمن ذلك فهم متوسط نسبة صفقاتك الرابحة، ومتوسط نسبة المخاطرة إلى المكافأة لديك، وعدد مرات تداولك. تخيل استراتيجية بنسبة صفقات رابحة تبلغ 50% ومتوسط نسبة مخاطرة إلى مكافأة 1:2 (مما يعني أنك تربح ضعف ما تخسره في الصفقات الرابحة مقارنة بالخاسرة).
إذا خاطرت بـ 1% من رأس مالك في كل صفقة، فإن الصفقة الرابحة تكسبك 2% من حسابك، وتكلفك الصفقة الخاسرة 1%. على مدى 100 صفقة، مع 50 صفقة رابحة و 50 صفقة خاسرة، ستحقق ربحًا قدره (50 * 2%) - (50 * 1%) = 100% - 50% = 50% على رأس مالك. هذا هو عائد إجمالي افتراضي، قبل التكاليف.
الآن، لنأخذ التكاليف في الاعتبار. إذا كانت كل صفقة في حساب بقيمة $10,000 تكلف، على سبيل المثال، $10 (سبريد + عمولة لعقد قياسي مكافئ)، وإذا قمت بـ 100 صفقة، فهذا يعني $1,000 من التكاليف. عائدك الإجمالي البالغ 50% أو $5,000 يصبح $4,000 صافيًا، وهو عائد سنوي بنسبة 40%. هذا لا يزال ممتازًا، لكنه يسلط الضوء على مدى سرعة التكاليف في استنزاف الأرباح. استراتيجية أكثر اعتدالًا، بنسب صفقات رابحة أو مخاطرة إلى مكافأة أقل، ستنتج أرقامًا أقل. المفتاح هو الاتساق بدلاً من الضربات الكبيرة المفاجئة.
قوة العائد المركب للربح الصافي الأسبوعي الثابت بنسبة 0.5% بمرور الوقت.
| الرصيد الأولي | الربح الصافي الأسبوعي | العائد السنوي | Year 1 Balance | Year 5 Balance | Year 10 Balance |
|---|---|---|---|---|---|
| $1,000 | 0.5% ($5) | 26% | $1,296 | $3,371 | $11,368 |
| $5,000 | 0.5% ($25) | 26% | $6,480 | $16,855 | $56,840 |
| $10,000 | 0.5% ($50) | 26% | $12,960 | $33,710 | $113,680 |
التداول المستدام لا يتعلق بمطاردة مكاسب شهرية مستحيلة؛ بل هو تطبيق مستمر لعملية قوية لتحقيق عوائد متواضعة ومتراكمة.
العنصر البشري: علم النفس والانضباط
حتى مع وجود استراتيجية سليمة من الناحية الفنية وفهم واضح للتكاليف والرافعة المالية (leverage)، يظل التحدي الأكبر لمعظم متداولي التجزئة في أنفسهم. فالخوف، والجشع، ونفاد الصبر، والثقة المفرطة هي قوى قوية يمكن أن تعرقل حتى أفضل الخطط الموضوعة. فشيء واحد هو اختبار استراتيجية (backtest) تُظهر عوائد متسقة على البيانات التاريخية؛ وشيء آخر تمامًا هو تنفيذها بلا أخطاء في الوقت الفعلي، بأموال حقيقية على المحك.
هنا يأتي دور الانضباط. فالمتداول الذي يلتزم بصرامة بقواعد إدارة المخاطر الخاصة به – على سبيل المثال، عدم المخاطرة بأكثر من 1% من حسابه في الصفقة الواحدة – سيتحمل الـ drawdowns بشكل أفضل بكثير من الذي يبدأ في مطاردة الخسائر أو زيادة أحجام المراكز بدافع الإحباط. خطة التداول ليست مجرد إشارات دخول وخروج؛ بل هي مخطط لكيفية إدارة رأس مالك، وعواطفك، وردود أفعالك تجاه أحداث السوق.
سيخبرك العديد من المتداولين الناجحين أن إتقان علم النفس الخاص بك غالبًا أهم من العثور على المؤشر أو الاستراتيجية
ما يهدف إليه المحترفون حقًا (وكيف يختلف متداولو التجزئة)
يسهل علينا الاعتقاد بأن المتداولين المحترفين يحققون عوائد مذهلة، لكن الحقيقة أكثر دقة وتفصيلاً. فالصناديق المؤسسية ومكاتب التداول الخاصة، التي غالبًا ما تدير مليارات الدولارات، تستهدف عمومًا عوائد نسبية أقل بكثير مما يحلم به العديد من متداولي التجزئة. قد يعتبر صندوق استثماري كبير تحقيق عائد سنوي يتراوح بين 10-15% على رأس المال عامًا ناجحًا للغاية. ما سبب هذا الاختلاف؟
أولاً، الحجم. فإدارة 1 مليار دولار وتحقيق عائد بنسبة 10% يعني تحقيق 100 مليون دولار كأرباح. هذا الحجم الهائل يجعل هذه النسب "الأقل" ذات أهمية بالغة. ثانيًا، إدارة المخاطر هي حجر الزاوية. فالصناديق لديها تفويضات صارمة للحفاظ على رأس المال، إذ يتوقع مستثمروها الاستقرار والنمو المتسق، وليس التقلبات العنيفة. وتستخدم هذه الصناديق نماذج مخاطر متطورة واستراتيجيات تنويع غالبًا ما تكون بعيدة عن متناول متداولي التجزئة الأفراد.
أما متداولو التجزئة، الذين غالبًا ما يمتلكون رؤوس أموال أصغر، فيسعون إلى تحقيق عوائد نسبية أعلى لجعل التداول "مجدياً" بالنسبة لهم. وهذا غالبًا ما يدفعهم إلى تحمل مخاطر أعلى بشكل غير متناسب. فبينما قد يطمح متداول التجزئة إلى تحقيق 20% أو حتى 30% سنويًا، فإنه عادة ما يفعل ذلك بملف مخاطر أعلى لكل صفقة وبتنويع أقل. تختلف أهدافهم لأن رؤوس أموالهم والقيود المفروضة عليهم تختلف.
الضمانات التنظيمية وما تعنيه لك
تلعب الهيئات التنظيمية المالية حول العالم دورًا مهمًا في تحديد ما هو واقعي لمتداولي التجزئة، في المقام الأول من خلال وضع حدود على الرافعة المالية (leverage) وفرض الشفافية. هيئات مثل FCA في المملكة المتحدة، وASIC في أستراليا، وCySEC في قبرص تشرف على الوسطاء مثل OANDA، وXM، وFxPro، لضمان عملهم ضمن إرشادات محددة.
إن التنظيم الأكثر تأثيرًا على متداولي التجزئة في العديد من الولايات القضائية، لا سيما داخل الاتحاد الأوروبي بموجب تدخل ESMA، هو الحد الأقصى للرافعة المالية. وكما ذكرنا سابقًا، لأزواج العملات الرئيسية، غالبًا ما تكون الرافعة المالية محدودة بـ 1:30. يؤثر هذا بشكل مباشر على مقدار الربح أو الخسارة الذي يمكنك تحقيقه من مبلغ رأسمالي معين. بينما قد يرى بعض المتداولين أن هذه الحدود تعيق إمكاناتهم، إلا أنها مصممة صراحة لتقليل مخاطر استنزاف الحساب السريع للمتداولين عديمي الخبرة.
تتطلب اللوائح أيضًا من الوسطاء فصل أموال العملاء عن رأس مالهم التشغيلي، مما يعني أن أموالك تُحتفظ بها في حسابات بنكية منفصلة. يوفر هذا طبقة من الحماية، حيث تكون أموالك أقل عرضة للخطر إذا واجه الوسيط صعوبات مالية. من الأهمية بمكان التداول فقط مع الوسطاء المرخصين من قبل سلطات ذات سمعة طيبة، حيث يوفر هذا سبل انتصاف قانونية ورقابة لا توفرها الكيانات غير المنظمة. تحقق دائمًا من الوضع التنظيمي للوسيط على موقع الهيئة المختصة، مثل سجل الخدمات المالية الخاص بـ FCA.
المضاعفة: المسار الحقيقي لنمو الحساب
إذا كانت العوائد الشهرية المتفجرة أسطورة، فإن المضاعفة المتسقة والمتواضعة هي الحقيقة الهادئة والقوية لنمو الحساب على المدى الطويل. بينما قد لا تبدو نسبة 0.5% أو 1% أسبوعيًا مثيرة، عندما تعيد استثمار تلك الأرباح، يكون التأثير على مر السنين تحويليًا. هذا هو السبب في أننا نظرنا إلى جدول المضاعفة في وقت سابق.
تخيل أنك تبدأ بحساب بقيمة 10,000 دولار وتحقق باستمرار ربحًا صافيًا بنسبة 1% كل أسبوع. هذا يعني 100 دولار في الأسبوع الأول. أعد استثمارها، وسيصبح رصيدك 10,100 دولار. في الأسبوع التالي، 1% من 10,100 دولار هو 101 دولار. على مدار عام، يترجم هذا المكسب الأسبوعي بنسبة 1% إلى عائد سنوي يبلغ حوالي 67%. على مدى خمس سنوات، سينمو هذا المبلغ الأولي البالغ 10,000 دولار إلى أكثر من 130,000 دولار. هذه أرقام مهمة، لم تتحقق من خلال مقامرات جامحة، بل من خلال مكاسب مستمرة يمكن إدارتها.
جمال المضاعفة يكمن في أنها تكافئ الصبر والاتساق. إنها تحول التركيز من
اللعبة الطويلة: إعطاء الأولوية للمهارة على الربح الفوري
في نهاية المطاف، يجب أن تُنظر إلى سنواتك الأولى في تداول التجزئة في المقام الأول على أنها استثمار في التعليم.
اقرأ المصدر الأساسي
تحقق من ذلك لدى الجهة التنظيمية، وليس لدينا
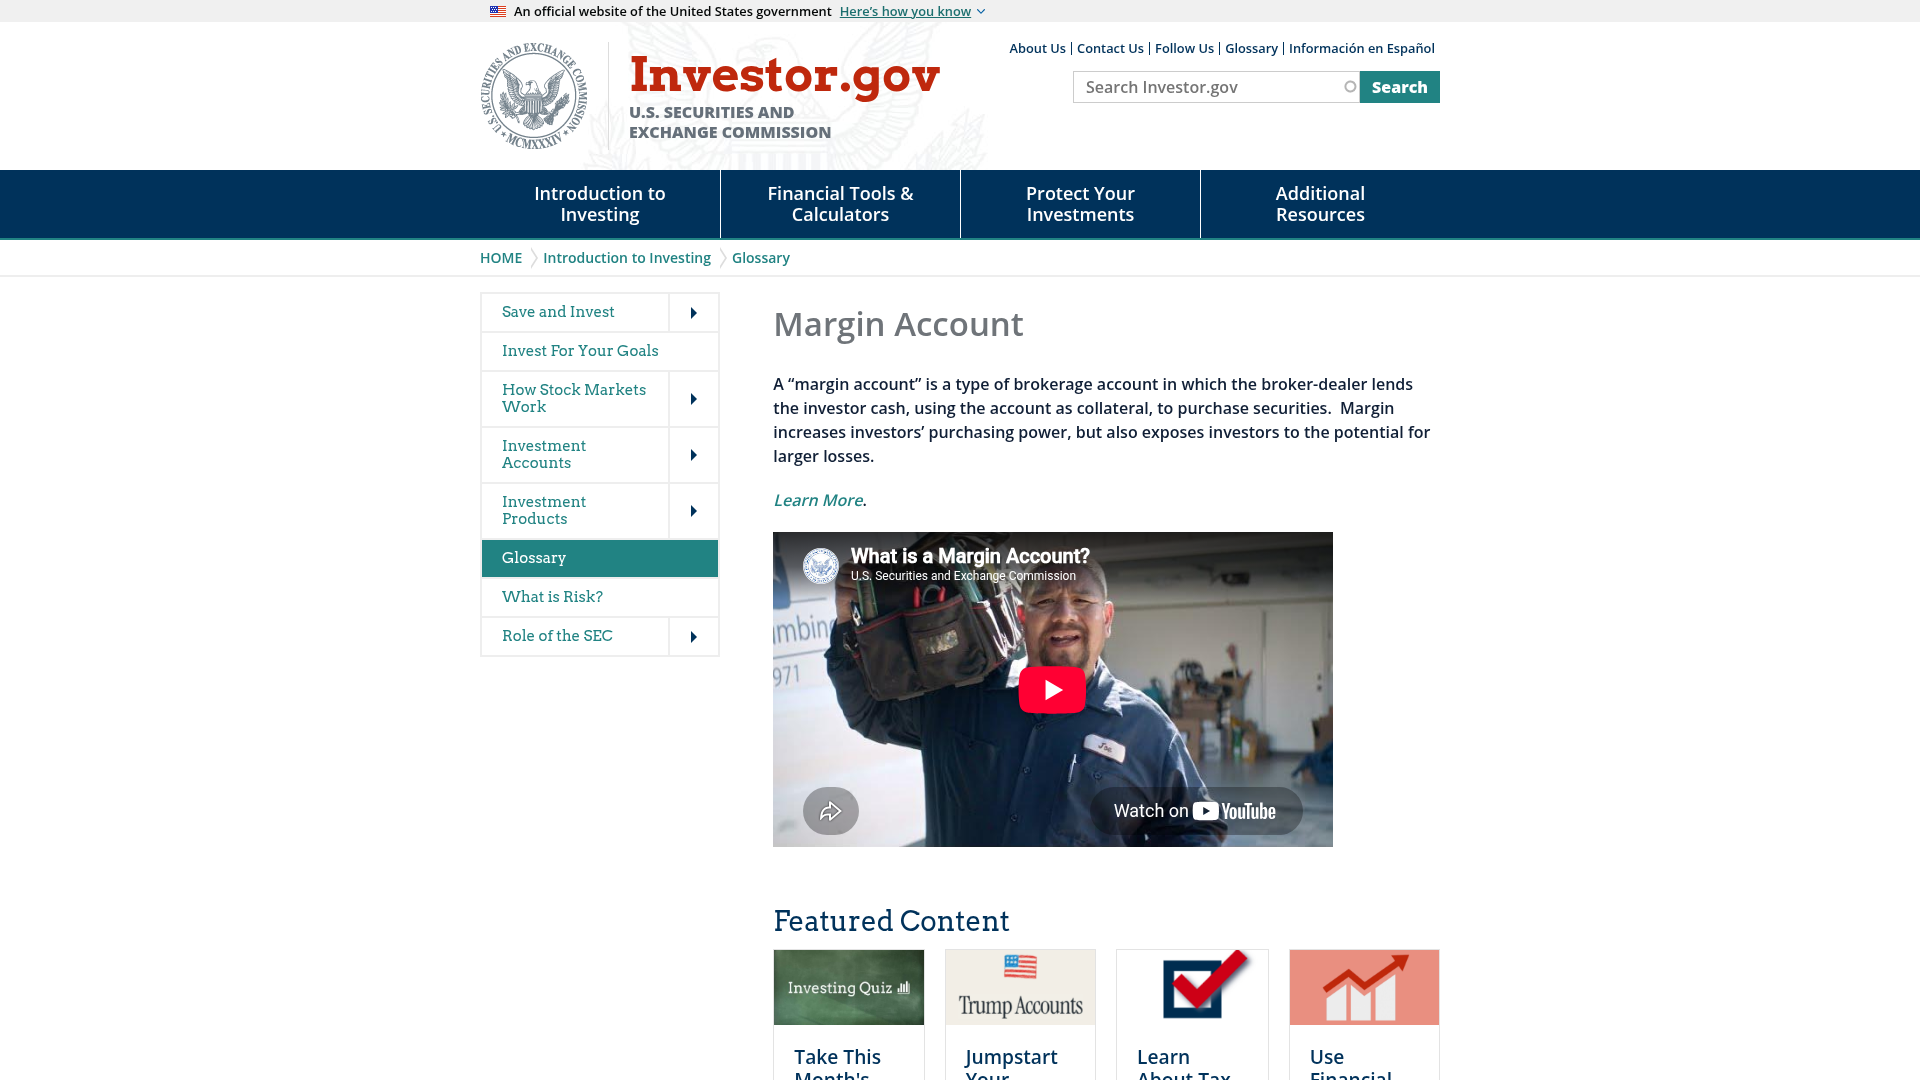
لقطات شاشة للصفحات الرسمية التي تستند إليها القواعد في هذا الدليل. افتحها بنفسك — فكلمات الجهة التنظيمية نفسها دائمًا ما تكون أفضل من ملخص لها.
الأسئلة المتكررة
المصادر
من أين جاء هذا
- ESMA — CFD leverage limits for retail clientsesma.europa.eu
- FCA — Contract for difference productsfca.org.uk
- CFTC — Forex trading basics for consumerscftc.gov
- Investor.gov — Margin: borrowing money to pay for stocksinvestor.gov
- Financial Conduct Authority — Financial Services Registerregister.fca.org.uk
بقلم Sofia Reyes
مدرس المخاطر وعلم النفس. نقدم تعليماً منظماً ومبسطاً في الفوركس باللغة الإنجليزية للأشخاص الذين يتعلمون من الصفر. الفهم أولاً، دائماً — وليس نصيحة مالية أبداً. الدورة التدريبية نفسها موجودة في الـ المناهج.
واصل التعلم
إلى أين يقود هذا الدليل لاحقاً
الأدلة الأقرب إلى هذا الدليل، بالترتيب الذي تبني عليه. كل منها قراءة كاملة بحد ذاتها، ولا يفترض أي منها أنك انتهيت من هذه الصفحة.
- الرياضيات القاسية: لماذا تتطلب خسارة 50% مكسبًا بنسبة 100% للتعافي؟فقدان نصف رأس مالك في التداول لا يعني أنك تحتاج فقط إلى مكسب آخر بنسبة 50%؛ فمسار التعافي يكون أكثر انحدارًا من الناحية الرياضية…
- تبسيط التداول: ما الذي يحتاج أحباؤك حقًا لمعرفته حول مساعيك في السوقشرح التداول في السوق للعائلة القلقة يعني تجاوز المصطلحات المعقدة والأساطير، والتركيز على آليات العمل والمخاطر والاستراتيجيات…
- الحساب الأدنى القابل للتطبيق: عندما يصل تحديد حجم المركز المعقول إلى حده الأقصىيقلل العديد من المتداولين الطموحين من تقدير رأس المال المطلوب لتطبيق إدارة مخاطر سليمة باستمرار، وغالبًا ما يواجهون عقبة عندما يصبح…
- حسابات المخاطرة والعائد: معدل الربح الذي تفرضه كل نسبة بصمتاكتشف الرابط الذي لا ينفصم بين نسبة المخاطرة إلى المكافأة ومعدل ربحك، وتعلّم الحسابات الأساسية لتحقيق ربحية تداول مستمرة.
- اللحظة التي تلي النقر مباشرة: داخل رحلة صفقتكهذا الجزء من الثانية بين الضغط…