Guía · 10 min de lectura · 2,140 words
Aritmética de Riesgo-Recompensa: La Tasa de Acierto que Cada Ratio Exige Silenciosamente
Descubre el vínculo inseparable entre tu ratio riesgo-recompensa y tu tasa de acierto, y aprende la aritmética esencial para una rentabilidad consistente en el trading.
Conclusiones clave
- Tu ratio riesgo-recompensa elegido dicta matemáticamente la tasa de acierto mínima necesaria para alcanzar el punto de equilibrio.
- Las operaciones con un ratio riesgo-recompensa más alto (por ejemplo, 1:3) requieren tasas de acierto más bajas, pero a menudo son más difíciles de ejecutar y conllevan cargas psicológicas significativas.
- Los costes de transacción como los spreads, las comisiones y el slippage reducen significativamente tu riesgo-recompensa *efectivo*, convirtiendo a menudo las ganancias teóricas en pérdidas reales.
- Las estrategias con bajas tasas de acierto requieren una fuerte disciplina emocional, ya que las pérdidas consecutivas pueden ser desmotivadoras.
- Calcula siempre tu riesgo-recompensa real después de contabilizar todos los costes de trading, no solo los puntos teóricos de entrada y salida.
- El apalancamiento amplifica el impacto financiero de tus decisiones de riesgo-recompensa, exigiendo un dimensionamiento preciso de la posición.
La Armonía Oculta del Riesgo y el Retorno
Imagina a dos traders, uno al lado del otro, analizando el mismo gráfico de mercado. Sarah, una principiante, planifica meticulosamente su entrada, establece un stop-loss ajustado y coloca un take-profit distante, apuntando a un fantástico ratio riesgo-recompensa de 1:3. Ella sueña con conseguir esas grandes ganancias. Al otro lado de la sala, David, un profesional experimentado, adopta un enfoque diferente. Sus operaciones a menudo buscan un riesgo-recompensa más modesto de 1:1.5. Sobre el papel, la estrategia de Sarah parece superior; ¿por qué arriesgar un dólar para ganar uno y medio cuando puedes arriesgar uno para ganar tres?
Sin embargo, después de unos meses, Sarah descubre que el saldo de su cuenta se estanca o incluso disminuye, a pesar de esas 'grandes' ganancias ocasionales. David, por otro lado, ve cómo su capital crece constantemente. ¿Cuál es el secreto? No se trata de qué ratio es intrínsecamente 'mejor', sino de comprender el pacto silencioso y matemático entre tu ratio riesgo-recompensa y tu tasa de acierto. Cada vez que estableces un stop-loss y un take-profit, no solo estás definiendo una ganancia o pérdida potencial; también estás declarando silenciosamente la frecuencia mínima de ganancias que necesitas solo para alcanzar el punto de equilibrio. Esta aritmética a menudo pasada por alto es el pilar fundamental de la rentabilidad consistente en el trading, exigiendo que estas dos cifras trabajen en armonía.
Dominando el Riesgo-Recompensa: Lo que Realmente Significa
En esencia, el ratio riesgo-recompensa es una comparación sencilla: cuánto capital estás dispuesto a arriesgar en una operación, frente a cuánto esperas ganar de esa misma operación. Piénsalo así: si arriesgas 100 $ para potencialmente ganar 200 $, tienes un ratio riesgo-recompensa de 1:2. Si arriesgas 100 $ para ganar 50 $, eso es un riesgo-recompensa de 2:1, o más comúnmente expresado como 0.5:1. El primer número siempre representa tu riesgo, el segundo tu recompensa potencial.
Para calcularlo en cualquier operación dada, solo necesitas tres precios: tu precio de entrada, tu precio de stop-loss y tu precio de take-profit. La distancia entre tu entrada y tu stop-loss es tu 'riesgo' en pips o puntos. La distancia entre tu entrada y tu take-profit es tu 'recompensa'. Divide la recompensa por el riesgo, y ahí tienes tu ratio. Por ejemplo, si compras EUR/USD en 1.0750, colocas tu stop en 1.0730 (riesgo de 20 pips) y tu objetivo en 1.0810 (recompensa de 60 pips), tu riesgo-recompensa es 60/20 = 3, o 1:3. Es un paso fundamental e innegociable en una planificación de trading sólida, dándote una imagen clara de lo que intentas lograr con cada posición.
La Verdad Sobre tu Tasa de Acierto: Más que un Simple Número
Tu tasa de acierto es simplemente el porcentaje de tus operaciones que cierran en beneficio. Si realizas 100 operaciones y 55 de ellas generan ganancias, tu tasa de acierto es del 55%. ¿Parece bastante sencillo, verdad? Pero aquí es donde muchos traders se equivocan: a menudo persiguen una alta tasa de acierto, creyendo que es el único determinante del éxito. Podrían abrir una operación, verla entrar en beneficio por una pequeña cantidad, y luego cerrarla rápidamente, solo para "asegurar una ganancia". Esto puede inflar artificialmente su tasa de acierto sin necesariamente hacer crecer su cuenta de manera significativa.
Una alta tasa de acierto se siente bien; es psicológicamente gratificante tener razón más a menudo que equivocarse. Sin embargo, no te dice nada sobre el tamaño de esas ganancias frente al tamaño de tus pérdidas. Podrías tener una tasa de acierto del 90%, pero si tus 10 operaciones perdedoras son cada una diez veces más grandes que tus 90 operaciones ganadoras, sigues perdiendo dinero en general. Esta es la razón por la que observar la tasa de acierto de forma aislada es una práctica engañosa que puede llevar a la frustración y la confusión, obstaculizando en última instancia tu progreso como trader. Es solo la mitad de la ecuación.
El Socio Silencioso: Las Exigencias de la Tasa de Acierto sobre tu Riesgo-Recompensa
Un concepto fundamental a menudo pasado por alto en la educación de trading es este: tu ratio riesgo-recompensa elegido dicta silenciosamente la tasa de acierto mínima necesaria para alcanzar el punto de equilibrio. Estas dos métricas no son variables independientes que puedas ajustar de forma aislada; son dos caras de la misma moneda para la rentabilidad a largo plazo. Ignorar esta relación crucial significa que estás esencialmente navegando a ciegas, esperando lo mejor sin comprender la mecánica subyacente de tu estrategia.
Piénsalo como un acto de equilibrio. Si buscas grandes ganancias en relación con tus riesgos (un ratio riesgo-recompensa alto como 1:3 o 1:4), no necesitas ganar tan a menudo. Puedes permitirte equivocarte con más frecuencia, porque tus pocas ganancias cubrirán muchas pérdidas pequeñas. Si tu beneficio potencial es pequeño en comparación con tu riesgo (un ratio riesgo-recompensa bajo como 1:1 o 0.5:1), debes ganar un porcentaje muy alto de tus operaciones solo para mantenerte a flote. Esta aritmética fundamental sustenta cada estrategia de trading, e interiorizarla transforma cómo abordas las decisiones de trading, pasando de la conjetura a la probabilidad calculada.
La Ecuación del Punto de Equilibrio: ¿Qué Tasa de Acierto Necesitas?
Vayamos a los números que unen estos dos conceptos. La fórmula para calcular tu tasa de acierto de equilibrio requerida es bastante sencilla: Tasa de Acierto Requerida = 1 / (1 + Ratio Riesgo-Recompensa). Por ejemplo, si tu riesgo-recompensa es 1:1 (lo que significa que arriesgas 1 $ para ganar 1 $), el cálculo es 1 / (1 + 1) = 1/2 = 0.50, o 50%. Esto significa que necesitas ganar al menos la mitad de tus operaciones solo para cubrir tus pérdidas. Esta cifra ni siquiera tiene en cuenta aún los costes de transacción, que discutiremos más adelante.
Ahora, considera un ratio riesgo-recompensa más alto, digamos 1:3. Tu cálculo se convierte en 1 / (1 + 3) = 1/4 = 0.25, o 25%. Esto significa que si apuntas consistentemente a operaciones donde puedes ganar tres veces lo que arriesgas, solo necesitas ganar el 25% de tus operaciones para alcanzar el punto de equilibrio. Esa es una diferencia significativa en el requisito de tasa de acierto. Es por eso que algunos sistemas de trading pueden ser rentables con una tasa de acierto aparentemente baja. La clave es la consistencia en tu gestión de operaciones y aceptar la realidad matemática de tu sistema. Esta es la parte que la mayoría de las guías omiten, centrándose solo en el glamuroso 'gran ratio' sin explicar la tasa de acierto necesaria que absolutamente debes lograr.
Tasa de Acierto Mínima Requerida para el Punto de Equilibrio (Antes de Costes)
| Relación Riesgo-Recompensa | Tasa de Acierto Requerida (%) |
|---|---|
| 1:0.5 (o 2:1) | 66.7% |
| 1:0.75 | 57.1% |
| 1:1 | 50.0% |
| 1:1.5 | 40.0% |
| 1:2 | 33.3% |
| 1:2.5 | 28.6% |
| 1:3 | 25.0% |
| 1:4 | 20.0% |
| 1:5 | 16.7% |
La clave fundamental es que tu ratio riesgo-recompensa elegido dicta silenciosamente la tasa de acierto mínima que necesitas solo para alcanzar el punto de equilibrio, convirtiendo a estas dos métricas en socios inseparables para la rentabilidad.
La Trampa de Perseguir una Alta Relación Riesgo-Recompensa
Muchos traders principiantes, al ver que una relación riesgo-recompensa de 1:5 solo requiere una tasa de acierto del 16.7% para alcanzar el punto de equilibrio, buscan inmediatamente este tipo de operaciones. Su razonamiento a menudo suena como: 'Si solo necesito ganar una de cada seis operaciones, ¡eso suena fácil!'. En realidad, lograr consistentemente operaciones con una alta relación riesgo-recompensa conlleva importantes desafíos prácticos y psicológicos. Para asegurar una relación de 1:5, normalmente necesita hacer una de estas dos cosas: o bien establecer un stop-loss muy ajustado en relación con su entrada, lo que hace que su operación sea altamente vulnerable al ruido aleatorio del mercado y a los whipsaws, o bien colocar un objetivo de take-profit muy distante, lo que significa que tendrá que esperar más tiempo para que el mercado se mueva a su favor, soportar mayores drawdowns temporales y aceptar que menos operaciones alcanzarán finalmente su objetivo completo.
El costo psicológico de una baja tasa de acierto también es considerable. Imagine realizar cinco, seis o incluso diez operaciones perdedoras consecutivas antes de finalmente obtener una ganadora. Incluso si esa única ganadora cubre matemáticamente todas las pérdidas anteriores y más, esas pérdidas repetidas pueden ser increíblemente desmotivadoras. Esta tensión mental puede hacer que los traders cuestionen su estrategia bien investigada, llevar a la impaciencia o incluso hacer que se desvíen de sus planes cuidadosamente elaborados en busca de una 'ganancia rápida'. Se necesita una inmensa disciplina, resiliencia emocional y una creencia firme e inquebrantable en su sistema probado para mantenerse firme con una estrategia que tiene una baja tasa de acierto. Este obstáculo psicológico es un aspecto crítico que muchos pasan por alto cuando miran por primera vez los atractivos números de una alta relación riesgo-recompensa sobre el papel, y es por eso que, para muchos, una tasa de acierto más baja y frecuente es psicológicamente más fácil de gestionar.
El Impuesto Oculto: Costos de Transacción y Slippage
Todos los cálculos que hemos comentado hasta ahora asumen una ejecución perfecta y cero costos. En el mundo real, simplemente no es así. Cada operación que realiza implica costos, principalmente a través del spread bid-ask y, para algunos tipos de cuenta o activos, comisiones. Estos costos reducen directamente su recompensa potencial o aumentan su riesgo efectivo, erosionando silenciosamente su relación riesgo-recompensa teórica.
Considere una operación en EUR/USD con un spread de 1 pip. Si busca un beneficio de 20 pips con un stop loss de 10 pips (una relación riesgo-recompensa de 1:2), ese spread de 1 pip significa inmediatamente que su beneficio efectivo es de 19 pips, y su pérdida efectiva es de 11 pips. Su relación riesgo-recompensa real es ahora de 19:11, o aproximadamente 1:1.73, no 1:2. Esto podría parecer una pequeña diferencia, pero a lo largo de cientos o miles de operaciones, se acumula significativamente. Ignorar estos costos es un error común que puede convertir una estrategia teóricamente rentable en una perdedora. En la práctica, la mesa de operaciones siempre los tendrá en cuenta, incluso si usted no lo hace. Este es otro elemento del 'mundo real' a menudo ausente en las guías simplificadas.
Impacto de un Spread de 1 Pip en la Relación Riesgo-Recompensa Efectiva
| Riesgo/Recompensa Objetivo | Riesgo (pips) | Recompensa (pips) | Riesgo/Recompensa Efectivo (con un spread de 1 pip) |
|---|---|---|---|
| 1:1 | 10 | 10 | 1:0.81 (o 11:9) |
| 1:1.5 | 10 | 15 | 1:1.27 (o 11:14) |
| 1:2 | 10 | 20 | 1:1.73 (o 11:19) |
| 1:2.5 | 10 | 25 | 1:2.18 (o 11:24) |
| 1:3 | 10 | 30 | 1:2.64 (o 11:29) |
| 1:0.5 (o 2:1) | 10 | 5 | 1:0.36 (o 11:4) |
La elección del bróker y la calidad de ejecución son cruciales
El impacto de los spreads no es estático; varía significativamente entre brókers e incluso dentro del mismo bróker, dependiendo de las condiciones del mercado. Algunos brókers, como Pepperstone (fundado en 2010, sede en Melbourne) o IC Markets (fundado en 2007, sede en Sídney), suelen ser elogiados por ofrecer spreads muy ajustados, especialmente en los principales pares de divisas, a veces tan bajos como 0.0 pips para sus cuentas de raw spread, aunque estas a menudo conllevan una pequeña comisión por lote. Otros brókers, como XM (fundado en 2009, sede en Limassol), pueden ofrecer spreads más amplios pero anuncian trading sin comisiones. Es crucial comprender la estructura completa de costes de su bróker elegido.
Más allá del spread anunciado, la calidad de ejecución también juega un papel importante. El slippage –la diferencia entre el precio solicitado y el precio de ejecución real– puede erosionar aún más su relación riesgo-recompensa efectiva, particularmente durante eventos de noticias volátiles. Por ejemplo, si tiene una orden stop-loss ajustada en 1.0730, pero durante un movimiento rápido del mercado, su orden se ejecuta en 1.0728, acaba de perder 2 pips adicionales. Esto impacta directamente en su componente de riesgo. Elegir un bróker de buena reputación regulado por organismos como la FCA, ASIC o CySEC y conocido por su ejecución fiable, como aquellos con sede en centros financieros establecidos como Londres o Melbourne, ayuda a mitigar algunos de estos problemas. Puede verificar el estado regulatorio de una empresa en registros públicos, como el registro de la Financial Conduct Authority en el Reino Unido.
Construyendo un plan de *trading* realista: Integrando todos los conceptos
¿Cómo aplica eficazmente este conocimiento fundamental sobre la relación riesgo-recompensa, la tasa de aciertos y los costes a su propio trading? Sea brutalmente realista acerca de su tasa de aciertos esperada. La mayoría de los traders consistentemente exitosos no presumen de tasas de aciertos astronómicas del 80% o 90%. Muchos operan de manera rentable dentro de un rango más modesto del 40% al 60%, combinando esto con una excelente gestión del riesgo y un enfoque consistente de su relación riesgo-recompensa.
A continuación, decida un rango objetivo de relación riesgo-recompensa que se alinee genuinamente con su personalidad, estilo de trading y configuraciones típicas. Si las pérdidas frecuentes son emocionalmente agotadoras y le cuesta apegarse a un plan después de varias operaciones perdedoras, entonces una estrategia que requiera una tasa de aciertos del 25% probablemente será insostenible. Si, por el contrario, es paciente, disciplinado y se siente cómodo con muchas pérdidas pequeñas en busca de ganancias mayores y menos frecuentes, un enfoque de alta relación riesgo-recompensa podría adaptarse perfectamente a su temperamento. La autoconciencia y la honestidad al evaluar sus propias fortalezas y debilidades son clave.
Fundamentalmente, cuando realice un backtest o un forward test de cualquier estrategia, debe incluir costes de transacción realistas. No se limite a mirar los puntos teóricos de entrada y salida en un gráfico limpio. Reste su spread promedio y cualquier comisión de las operaciones ganadoras, y súmelo a las operaciones perdedoras para obtener una imagen mucho más precisa de su verdadera relación riesgo-recompensa efectiva y la tasa de aciertos real necesaria para la rentabilidad. Por ejemplo, si opera un par de divisas importante como EUR/USD con un spread promedio típico de 0.8 pips y su comisión en un lote estándar es de $7 por operación de ida y vuelta, estas cifras concretas deben integrarse en sus cálculos. Sin hacer esto diligentemente, su estrategia podría parecer fantástica con datos históricos, pero luego desmoronarse rápidamente y ofrecer resultados decepcionantes en el trading en vivo, donde los costes del mundo real merman sus márgenes. Su plan de trading debe tener en cuenta esta aritmética, no solo las señales subjetivas de entrada y salida que percibe.
Apalancamiento: Amplificando ganancias, exigiendo precisión
El apalancamiento no cambia la aritmética fundamental de la relación riesgo-recompensa o la tasa de aciertos requerida para una estrategia dada, pero amplifica drásticamente el impacto de esos números en su cuenta de trading. Si opera con un apalancamiento de 1:30, como suele ser el límite para los clientes minoristas bajo la intervención de ESMA, significa que un pequeño movimiento en su contra tiene un efecto mucho mayor en su capital. De manera similar, un movimiento positivo también se magnifica. Es como subir el volumen de su trading, haciendo que tanto los éxitos como los fracasos suenen mucho más fuerte.
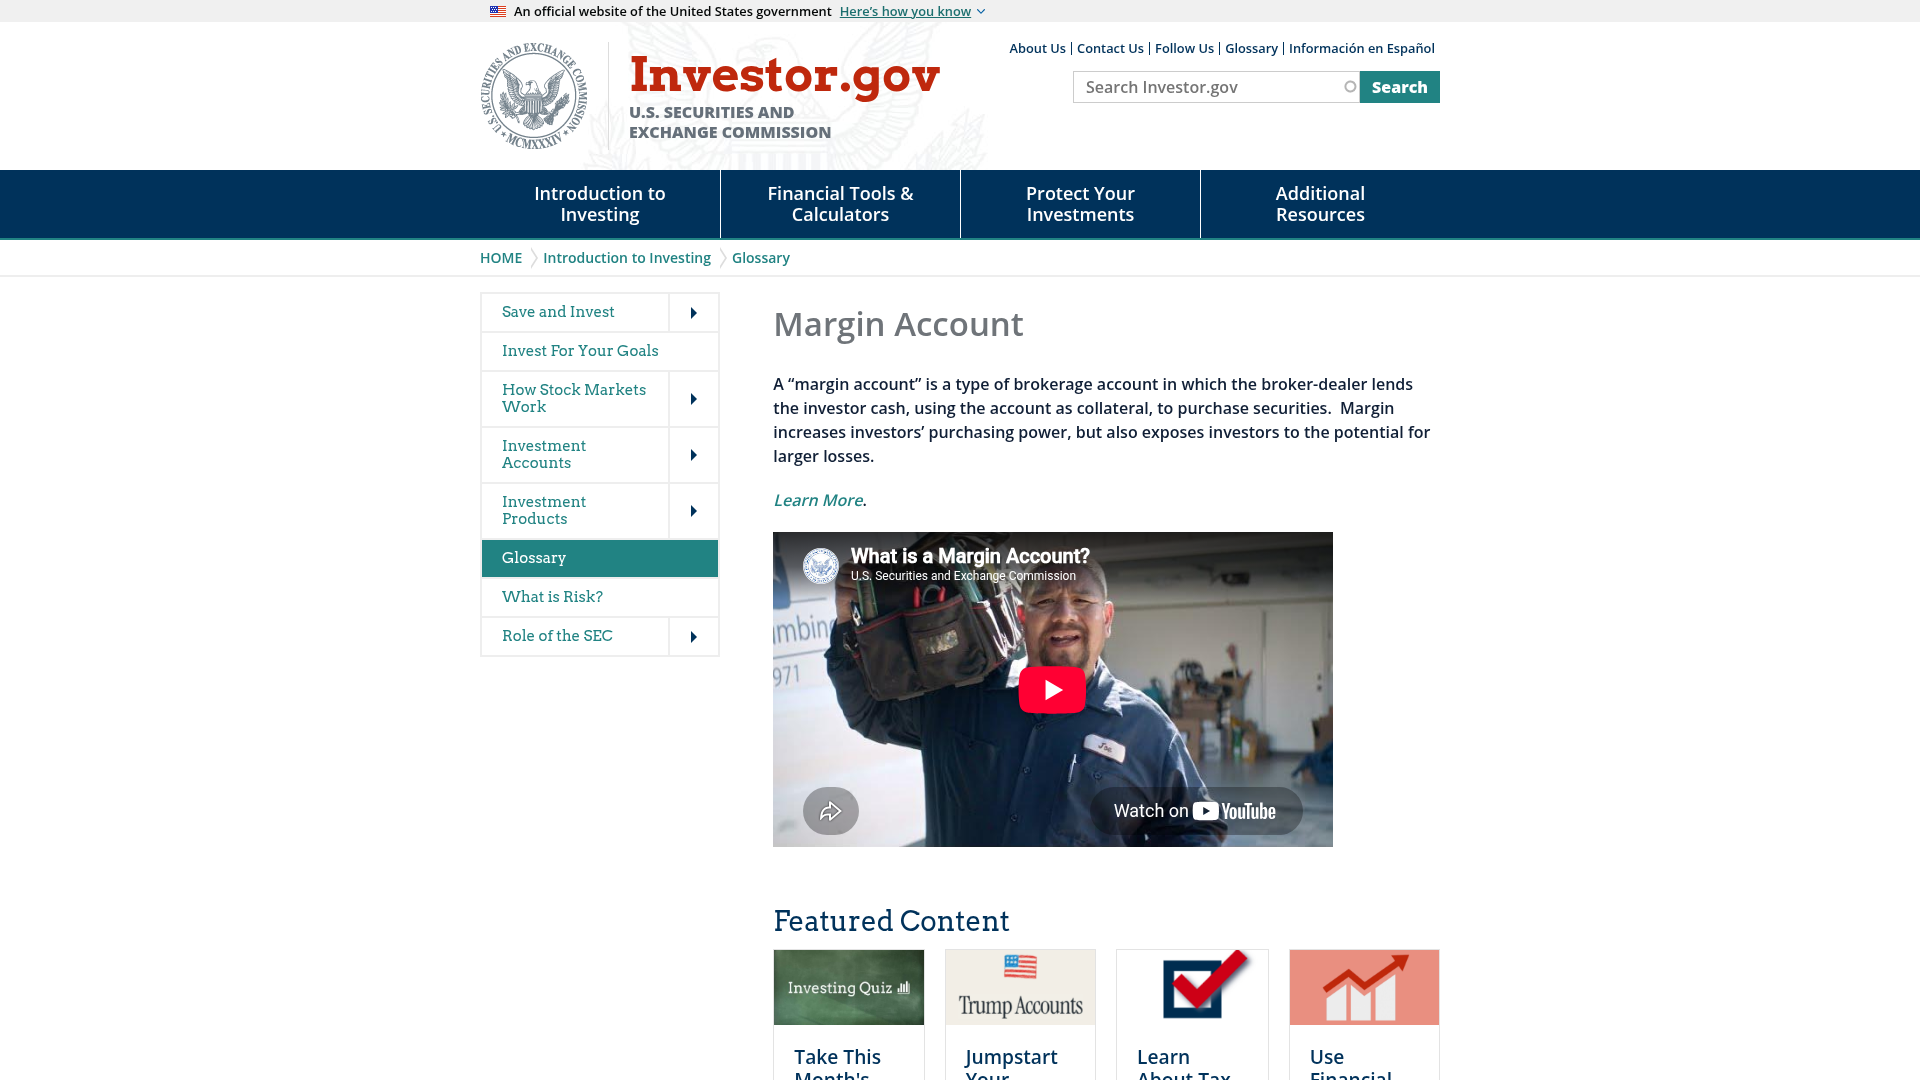
Lo que el apalancamiento sí exige es una adhesión más estricta a su plan de relación riesgo-recompensa y una meticulosa determinación del tamaño de la posición. Un riesgo del 1% en una operación con apalancamiento de 1:100 sigue siendo un riesgo del 1% del capital de su cuenta. El problema surge cuando los traders utilizan el apalancamiento para abrir posiciones demasiado grandes en relación con el tamaño de su cuenta, haciendo que su punto de stop-loss represente un porcentaje mucho mayor de su capital de lo previsto. Esto provoca que incluso los pequeños drawdowns estadísticamente normales se conviertan en financieramente catastróficos, forzándolos a salir del mercado. Calcule siempre el tamaño de su posición basándose en su riesgo fijo en dólares por operación, no solo en el apalancamiento disponible. La CFTC ofrece una valiosa guía para el consumidor sobre los conceptos básicos del trading de divisas, enfatizando el uso responsable del apalancamiento. Comprender los requisitos de margen, como detalla Investor.gov, también es vital.
Lea la fuente primaria
Compruébelo con el regulador, no con nosotros
Capturas de pantalla de las páginas oficiales que respaldan las reglas de esta guía. Ábralas usted mismo — las palabras del regulador siempre superan a un resumen.
Preguntas frecuentes
Fuentes
De dónde viene esto
- ESMA — CFD leverage limits for retail clientsesma.europa.eu
- CFTC — Forex trading basics for consumerscftc.gov
- Financial Conduct Authority — Financial Services Registerregister.fca.org.uk
- Investor.gov — Margin: borrowing money to pay for stocksinvestor.gov
Escrito por Elena Marsh
Instructor Principal. Escribimos formación estructurada y en lenguaje sencillo sobre forex para personas que aprenden desde cero. Primero la comprensión, siempre — y nunca asesoramiento financiero. El curso en sí reside en el plan de estudios.
Sigue aprendiendo
A dónde lleva esta guía después
Las guías relacionadas, en el orden en que se construyen a partir de esta. Cada una es una lectura completa por sí misma, y ninguna asume que ya hayas terminado esta página.
- Calculando su tasa de acierto de equilibrio en el trading: Una guía para cada múltiplo RLa tasa de acierto de un trader no se trata solo de tener razón; es una pieza fundamental de su rompecabezas de trading, que dicta…
- Las matemáticas implacables: Por qué una pérdida del 50% exige una ganancia del 100% para recuperarsePerder la mitad de su capital de trading no significa que solo necesite otra ganancia del 50%; el camino hacia la recuperación es…
- Dominando su cuenta de $500: Una guía detallada de dimensionamiento de la posiciónDescubra los pasos esenciales para calcular tamaños de posición precisos para una cuenta de trading de $500, salvaguardando su…
- Factor de Beneficio: Lo que realmente le dice (y lo que oculta discretamente)La métrica del factor de beneficio ofrece una visión rápida de la salud de su sistema de trading, pero depender solo de ella puede…
- La Cuenta Mínima Viable: Cuando el dimensionamiento sensato de la posición alcanza su límiteMuchos traders aspirantes subestiman el capital necesario para aplicar consistentemente una gestión de riesgo sólida, a menudo…